外構工事 耐用年数と減価償却期間を徹底解説|素材別の耐久性と資産管理ポイント
外構工事の耐用年数と資産管理の基本
外構工事は建物の印象や資産価値を左右する重要な工事です。耐用年数とは、各構造物や素材が通常の使用状況下で機能を維持できる期間を指し、法的には国税庁などの基準をもとに定められています。たとえば、コンクリートやアスファルト舗装、フェンスなどはそれぞれ「構築物 耐用年数 国税庁」や「フェンス工事 耐用年数 国税庁」などで定められており、資産計上や減価償却の計算にも密接に関わります。実際の外構工事では、素材や施工方法によって寿命が異なり、メンテナンスや修繕のタイミングも重要なポイントです。
資産管理の観点からは、外構工事の耐用年数を正しく把握し、適切な減価償却やメンテナンス計画を立てることが欠かせません。例えば、外構工事では「外構工事 勘定科目」や「外構工事 減価償却 年数」などの知識が求められ、誤った計上や計算ミスが資産価値の減少やコスト増加につながることも。国税庁の定める耐用年数や、最新の実務指針を踏まえることで、長期的な資産価値の維持と費用対効果の最大化を実現しましょう。経験豊富な専門家の意見や顧客の声も参考にすることで、より確かな資産管理が可能になります。

外構工事の耐用年数は15年ですか?最新基準と実態を解説
法定耐用年数の根拠と実際の耐久性
外構工事の耐用年数は、多くの場合「構築物 耐用年数 国税庁」に基づき15年とされています。しかし、これはあくまで税務上の法定耐用年数であり、実際の耐久性や寿命は素材・環境・施工方法によって異なります。例えば、コンクリートやアスファルト舗装は適切なメンテナンスを施せば20年以上持つ場合もあり、「外構工事 耐用年数 アスファルト舗装」などの具体的な区分も重要です。税務処理と実際の耐久性の違いを理解することが、資産管理の成功の鍵となります。
実務上は法定耐用年数を基準に減価償却を進めつつ、現場の状況や素材の特性を見極めてメンテナンスや修繕計画を柔軟に組むことが求められます。例えば「擁壁工事 耐用年数」や「土留め工事 耐用年数 国税庁」など、細かな区分に応じて計画を立てることで、過度な修繕や無駄なコストを防ぎます。よくある失敗例として、法的基準だけを鵜呑みにして実際の劣化や損傷を見逃し、資産価値が下がるケースが挙げられます。専門家による点検やアドバイスも活用しましょう。
外壁工事の法定耐用年数は?減価償却との関係
建物附属設備の資産区分ポイント
外壁工事の耐用年数も外構工事同様、国税庁の定める「外構工事 耐用年数 国税庁」や「構築物 耐用年数 国税庁」に依拠します。一般的なコンクリート外壁は15年、金属サイディングなどは10年程度が目安です。これらの耐用年数をもとに、外壁工事の減価償却を行い、資産管理の効率化を図ります。資産区分や費用計上の際には「外構工事 勘定科目 税務」なども参考に、正確な処理が大切です。
建物附属設備としての外構・外壁工事は、資産区分の判断が実務上のポイントとなります。たとえば外壁の修繕が「資本的支出」とみなされるか「修繕費」となるかで、費用計上時期や減価償却の扱いが大きく変わります。国税庁のガイドラインや税理士の意見を参考に、誤った処理や計上漏れを防ぎましょう。定期的な確認と専門家のサポートによって、安心して資産価値を維持できます。
外構工事の耐用年数や減価償却、資産管理に関する情報を幅広くご紹介しました。素材ごとの耐久性やメンテナンス時期、税務上の勘定科目や費用計上のポイントなど、資産価値を守るために知っておきたい要点を押さえて解説しています。実際の運用では、法定耐用年数だけでなく現場の状況や素材特性も考慮し、最適な修繕・メンテナンス計画の立案が大切です。もし具体的なご相談やお見積りをご希望の場合は、専門知識を持つ会社や担当者に気軽にお問い合わせいただくことで、安心して外構工事に取り組むことができます。
外構工事の耐用年数比較3選と素材ごとの特徴
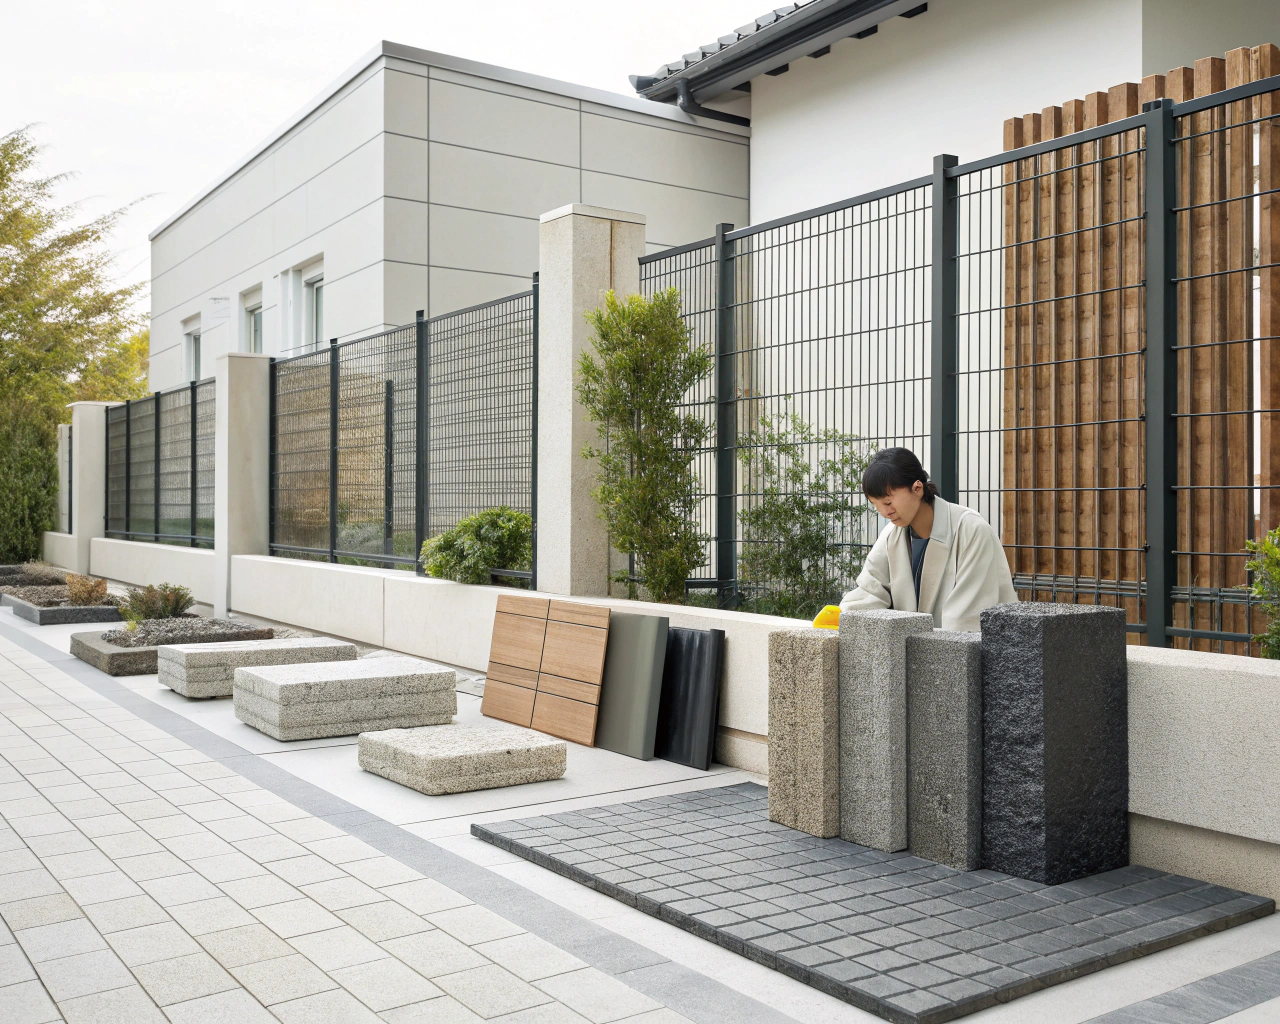
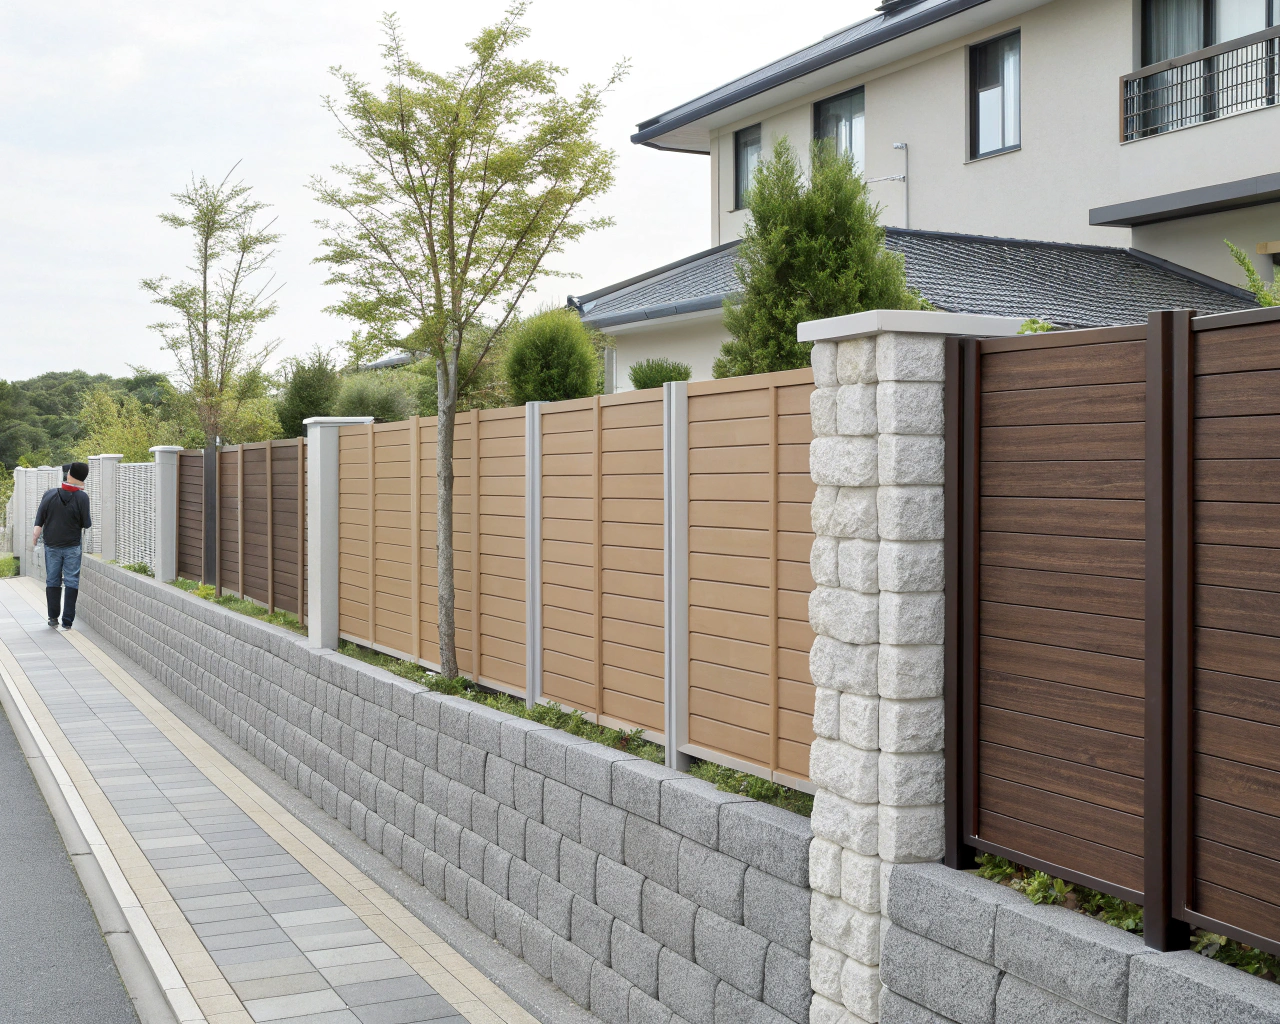
外構工事に使用される主要素材には、コンクリート・木材・石やタイルなどがあり、それぞれに耐用年数やメンテナンスの特徴があります。コンクリートは耐久性が高く、長期間の使用に適していますが、施工方法や環境によって寿命が左右されます。木製や金属製の素材は美観や柔軟性が魅力ですが、定期的なメンテナンスが欠かせません。一方、石やタイルは高い耐久性と重厚感が特徴で、適切な管理を行うことでさらに長持ちします。これらの素材ごとの違いを知ることで、より最適な外構工事計画が立てられます。

コンクリート製構造物の耐用年数と注意点
コンクリートは外構工事において最も多用される素材の一つで、法定耐用年数は約15年とされています。ただし、実際には適切な施工とメンテナンスを行えば20年以上の耐久性を期待できる事例も多く存在します。特に「外構工事 耐用年数 国税庁」や「外構工事 減価償却 年数」など公的な基準を把握した上で、現場の状況や環境要因にも目を向けることが重要です。
注意点としては、コンクリートは経年劣化や凍害、ひび割れなどが発生しやすいため、定期的な点検と補修が求められます。適切な維持管理を怠ると寿命が短くなり、資産価値の減少や余分な修繕費用が発生するリスクがあります。専門家による診断や最新の防水技術を取り入れることで、長期的な耐久性と安心を得ることが可能です。
木製・金属製素材の耐久性とメンテナンス時期
木製フェンスや金属フェンスは、外構工事においてデザイン性と機能性を兼ね備えた人気の素材です。木製の場合は耐用年数がおおよそ7~10年、金属製の場合は10~15年が目安とされています。「フェンス工事 耐用年数 国税庁」や「構築物 耐用年数 フェンス」などの基準を参照し、資産計上や減価償却の計画に役立てましょう。
木製素材は湿気やシロアリ被害に弱いため、防腐処理や定期塗装が不可欠です。金属製素材は錆対策や塗装の劣化に注意が必要です。いずれも定期的な点検とメンテナンスを怠らないことで、想定以上の長寿命化が期待できます。資産価値を維持しつつ、予期せぬトラブルを防ぐための工夫をおすすめします。
石・タイル外構の寿命と修繕目安
石やタイルは、外構工事で用いられる素材の中でも特に高い耐久性を誇ります。一般的な耐用年数は20年以上とも言われ、「外構工事 耐用年数 国税庁」や「駐車場工事 耐用年数」などの区分を参考に資産管理を行うと良いでしょう。美観や重厚感も魅力で、長期的なコストパフォーマンスに優れます。
ただし、石やタイルも経年による目地の劣化や割れ、剥がれが生じることがあります。定期的なチェックと適切な修繕を行うことで、さらなる耐用年数延長が可能です。施工時の下地処理や防水対策を徹底することで、資産価値の維持と長寿命化に大きく寄与します。
素材ごとの耐用年数や特徴、メンテナンス方法を詳しくご紹介しました。コンクリート・木材・金属・石やタイルそれぞれのメリットや注意点を理解し、外構工事に最適な素材選びや適切な管理が資産価値の維持につながります。法定耐用年数や減価償却期間を基準にしつつ、実際の現場状況や専門家のアドバイスも参考にして、無駄なコストやトラブルを未然に防ぎましょう。具体的なご相談や素材選びで迷った際には、専門家への相談が安心です。
外構工事の減価償却と費用計上の実務ガイド
外構工事費用の勘定科目は?会計処理の基本
外構工事にかかる費用は、会計上「構築物」や「建物附属設備」などの勘定科目で処理されます。国税庁のガイドラインでは、コンクリート舗装やフェンス、駐車場工事などそれぞれに適した勘定科目が定められています。特に「外構工事 勘定科目」や「外構工事 勘定科目 税務」といった基準に則って処理することで、税務調査時のリスクを低減できます。資産計上の際は、工事の内容や規模に応じて正確な区分が求められます。
間違いやすいポイントとして、外構工事の一部が修繕費として処理できる場合と資本的支出(資産計上)となる場合の判断が挙げられます。たとえば小規模な補修や部分的な交換は「外構工事 修繕費 扱い」として経費処理可能ですが、全体的な改修や新設の場合は資本的支出となり、減価償却の対象になります。判断に迷った際は税理士や会計士に相談し、国税庁の公式情報を活用することが安心です。
外構は償却資産に含まれますか?税務上のポイント
外構工事で設置される構造物や設備は、多くの場合「償却資産」として税務上資産計上の対象となります。たとえば、駐車場やフェンス、擁壁などは「外構工事 償却資産税」の課税対象となり、固定資産税の申告が必要です。国税庁の「構築物 耐用年数 国税庁」をもとに耐用年数を設定し、減価償却計算を行います。
注意点として、外構工事の一部には償却資産税の対象外となるものも存在します。たとえば土留めや庭木など、土地に付随する一部の工事は課税対象外です。誤った申告を防ぐためにも、各工事内容ごとに正しく区分し、専門家の意見を参考に資産管理を行いましょう。資産区分の判断基準や計算例も事前に把握しておくと安心です。
外構工事 減価償却 方法と計算の実例
外構工事の減価償却は、法定耐用年数をもとに毎年一定額を償却する方法(定額法)が一般的です。たとえば、コンクリート舗装やフェンスは「外構工事 減価償却 年数」や「外構工事 耐用年数 国税庁」の基準に従い、15年や10年といった年数で計算します。これにより、毎年の費用計上額が明確になり、資産管理と税務処理がスムーズに進みます。
具体例として、150万円のコンクリート舗装工事の場合、法定耐用年数15年で1年あたり10万円を費用計上します。途中で修繕や追加工事を行った場合は「外構工事 資本的支出 判定」や「外構工事 修繕費 扱い」を正しく判断し、減価償却計算を適切に修正しましょう。計算ミスや資産区分の誤りを防ぐためにも、公式ガイドラインや専門家の確認が重要です。
外構工事 資産区分の判断基準
外構工事の資産区分は、会計・税務の実務上非常に重要です。たとえば、駐車場や擁壁、フェンスなどは「構築物」として資産計上され、耐用年数にもとづいて減価償却が行われます。一方、花壇や植木、簡易な舗装などは「土地」や「消耗品」として扱われる場合もあります。「外構工事 資本的支出 判定」や国税庁の判定基準をよく確認し、資産区分の誤りを防ぐことが肝心です。
資産区分の判断を誤ると、減価償却の年数や税務処理に影響が生じ、結果として資産価値や税負担に差が出ます。事前に専門家と相談し、公式ガイドラインや実務経験を活かして、正確な区分と計上を心がけましょう。よくあるミスは、修繕費と資本的支出の混同や、独自判断による計上です。信頼できる専門家の指導を受けることで、安心して資産管理ができます。
外構工事 資本的支出と修繕費の違い
外構工事における費用は「資本的支出」と「修繕費」に大きく分かれます。資本的支出は新設や大規模な改良・増設など資産価値を高める費用で、減価償却対象となります。一方、修繕費は現状回復や維持を目的とした小規模な工事や補修であり、発生した年度の経費として計上可能です。「外構工事 資本的支出 判定」や「外構工事 修繕費 扱い」の違いを把握し、正しい処理が重要です。
判断基準としては、工事内容が現状維持を超えるかどうかがポイントです。たとえば、老朽化したフェンスの全交換や大規模な舗装工事は資本的支出、それ以外の部分補修や塗装は修繕費となります。誤った区分は税務調査時のリスクにつながるため、国税庁の公式資料や専門家のアドバイスを活用しましょう。


外構工事の減価償却や資産計上、修繕費との違いについて詳しく解説しました。各素材や工事内容ごとに勘定科目や資産区分、減価償却期間が異なりますので、国税庁の公式基準や専門家のアドバイスを参考に適切な処理を心がけましょう。法定耐用年数や計算例、資本的支出の判断基準も押さえつつ、資産価値の維持と税務リスク回避のための準備が大切です。疑問点や具体的なご相談は、専門窓口にお気軽にお問い合わせください。
外構工事の長寿命化と費用対効果を高める方法
外構工事の耐用年数を最大限に延ばし、費用対効果を高めるためには、素材選びだけでなく日常的なメンテナンスや適切な費用計上が欠かせません。コンクリートや石・タイルの特性を理解し、施工後も定期的な点検や修繕を行うことで、大きなトラブルや余分な出費を防げます。さらに、法定耐用年数や減価償却の基準を把握し、計画的な資産管理を実践することで、長期的な安心と資産価値の維持が実現します。
外構工事 修繕費のタイミングとポイント
外構工事の修繕費のタイミングは、資産価値を守る上で非常に重要です。定期的な点検で表面のひび割れや剥がれ、小さな損傷を早期発見し、軽微なうちに修繕することで、全体の寿命を延ばし大規模な修理費用を抑えられます。例えば「外構工事 修繕費 扱い」に該当する小規模修繕は、発生した年度に経費計上できるため、資金計画の柔軟性も高まります。特にコンクリートや金属製フェンスは、経年劣化によるひび割れやサビの発生が目立ちやすいので、早めの補修が効果的です。
修繕費の計上タイミングを誤ると、税務リスクや予期せぬ出費が発生する恐れがあります。よくあるミスは、修繕費として計上できる範囲を超えているのに資本的支出として処理しなかったり、反対に全体工事を修繕費として一括経費処理してしまうケースです。国税庁の「外構工事 修繕費 扱い」や会計士の意見を参考に、判断基準を明確にしておきましょう。修繕履歴の記録や定期的な写真管理も、資産価値維持のために役立ちます。
外構工事 費用計上の最適化戦略
外構工事の費用計上を最適化するには、工事内容ごとに「資本的支出」と「修繕費」を明確に区分し、法定耐用年数や減価償却期間を正確に設定することが大切です。たとえば新設や大規模改修は資本的支出、部分補修や維持管理は修繕費として適切に計上します。こうした区分けにより、税務リスクを回避しながら資産価値の維持とキャッシュフローの最適化が図れます。
実務では「外構工事 勘定科目 税務」や「外構工事 資本的支出 判定」など公式基準を参照し、独断で判断しないことが重要です。費用計上の最適化は、年度ごとの修繕計画や資産管理計画とも連動させることで、長期的なコストダウンやトラブル防止に直結します。自社での判断に不安がある場合は、専門家のサポートを受けることで、確実かつ安心な費用計上が実現します。
定期メンテナンスで耐用年数を延ばすコツ
外構工事の耐用年数を延ばすには、定期的なメンテナンスが欠かせません。コンクリートやアスファルト舗装は、ひび割れや水たまりの発生を早期に発見し、補修することで劣化の進行を防ぎます。木製・金属製の素材は、塗装の剥がれやサビ、腐食の兆候を見逃さず、適切なタイミングで補修・再塗装を行うことで長寿命化が期待できます。
メンテナンスの頻度は素材や使用環境によって異なりますが、年1回の専門家点検や定期的な清掃・防水処理が効果的です。誤ったメンテナンスや放置は、想定より早い劣化・損傷の原因となるため注意が必要です。実際に23歳のサラリーマンさんは、定期点検を依頼したことで小さなひび割れを早期発見し、大規模修繕を回避できたと満足の声を寄せています。
外構工事の長寿命化や費用対効果アップのためのコツ、定期メンテナンスや費用計上のポイントをご紹介しました。素材ごとの特性や公式基準を理解し、計画的な資産管理を行うことで、安心して外構工事に取り組むことができます。ご自身の物件や工事内容に合わせた最適な戦略やご相談は、お気軽に専門窓口までお問い合わせください。
外構工事の耐用年数を正しく知り資産価値を守るために
外構工事の耐用年数を正しく把握することは、物件の資産価値を守るうえで欠かせません。耐用年数は国税庁や会計基準によって定められているものの、実際の寿命は素材や環境、工事品質によって大きく左右されます。コンクリート・アスファルト舗装・石やタイルなど、それぞれの素材ごとの特徴やメンテナンスの違いを理解し、計画的に管理することで、余計な修繕費を抑えながら長期的な価値維持が可能です。
誤った耐用年数の認識や、修繕費・資本的支出の区分ミスは、思わぬ税務リスクや資産価値低下につながります。公式ガイドラインや専門家の意見を参考にしつつ、現場の状況をきちんと記録・管理することが重要です。特に、外構工事は外観や安全性にも直結するため、定期的な点検や早めの対策を心がけましょう。信頼できる業者や専門家と連携し、安心して資産管理ができる体制づくりをおすすめします。
外構工事の耐用年数計算と資産管理のプロが伝授
耐用年数 計算の具体的な流れ
外構工事の耐用年数計算は、まず工事内容と素材を正確に区分することから始まります。「外構工事 耐用年数 国税庁」や「構築物 耐用年数 フェンス」などの公的基準に従って、コンクリートは15年、金属フェンスは10年などと設定します。次に、工事費用を正確に把握し、耐用年数で割ることで毎年の減価償却額を算出できます。正しい計算と記録が資産価値の維持につながります。
計算を行う際は、追加工事や部分的な修繕が発生した場合の処理にも注意が必要です。たとえば、修繕費として計上可能な範囲や、資本的支出として新たに耐用年数を設定するべきケースを見極めましょう。公式ガイドラインや会計士の意見をもとに判断し、過去の修繕履歴や工事内容も記録しておくと安心です。計算ミスや記載漏れを防ぐため、専門家のサポートを活用するのも有効な方法です。
外構工事の疑問は専門家にご相談ください
外構工事の耐用年数や減価償却、資産区分や費用計上など、実際の運用にはさまざまな疑問や不安がつきものです。法定基準や会計処理のルールは複雑で、実務上の判断に迷うことも少なくありません。誤った処理が将来的なコスト増や資産価値の低下につながることもあるため、専門家への早めの相談が安心です。
公式ガイドラインや業界の最新事例、経験豊富な専門家の意見を取り入れることで、最適な解決策が見つかります。実際に40代の主婦さんは、専門家に相談したことで費用計上のミスを防ぎ、資産価値の維持に成功しました。わからないことや具体的なご相談は、信頼できる専門窓口を活用し、安心して外構工事に取り組みましょう。
外構工事の耐用年数や資産管理、減価償却や費用計上に関するご相談を随時受け付けています。公式基準や実務のポイント、現場ごとの最適な対応など、幅広くサポート可能です。ご不明な点や具体的な事例についても、まずはお気軽にお問い合わせいただくことで、安心して資産管理や工事計画を進められます。